-
 링크복사
-
 공유
-
 추천


프리 IPO 무기한 선물 트레이더들이 예측하는 앤트로픽의 미래
카이코 리서치(Kaiko Research)
2026.10.07 10:23:15
앤드루 양 (Andrew Yang)
2026년 10월 5일
앤트로픽이 올해 하반기 기업공개(IPO)를 준비 중인 것으로 알려졌다. 기술업계에서 가장 기대를 모으는 IPO 중 하나인 만큼, 트레이더들은 예상 기업가치와 상장이 가져올 거래 기회에 주목하고 있다. 암호화폐 거래소에서는 상장 전 무기한 선물로 이에 투자할 수 있다. 현재 OKX, 바이낸스, 비트겟, 게이트, 후오비 등이 이 상품을 제공한다. 트레이더는 이 계약을 통해 주식 거래가 시작되기 전부터 해당 기업에 대한 포지션을 취할 수 있다. 올해 앞서 스페이스X에도 유사한 시장이 형성됐으며, 이 사례는 앤트로픽의 IPO에 시장이 어떻게 반응할지 가늠할 단서가 된다.
앤트로픽 무기한 선물 미결제약정은 8월 이후 5배 늘어난 5700만달러를 기록했다. OKX와 게이트의 앤트로픽 가격은 다른 거래소보다 약 3% 높다. 스페이스X는 IPO 전 3주 동안 11배 성장했다.
앤트로픽 무기한 선물 미결제약정, 상장 예정일 앞두고 두 달 만에 5배 증가
최근 보도에 따르면 앤트로픽은 11월 말 추수감사절 이전, 늦어도 연말까지 상장을 목표로 하고 있다. 블룸버그는 회사가 목표로 하는 기업가치가 1조8000억~2조달러라고 보도했다. 앤트로픽 IPO가 기술업계에서 큰 기대를 모으면서 암호화폐 거래소들도 상장 전 거래 시장을 개설했다. 상장 예상 시점이 다가오면서 이들 시장 상당수에서 관심과 거래량이 늘고 있다.
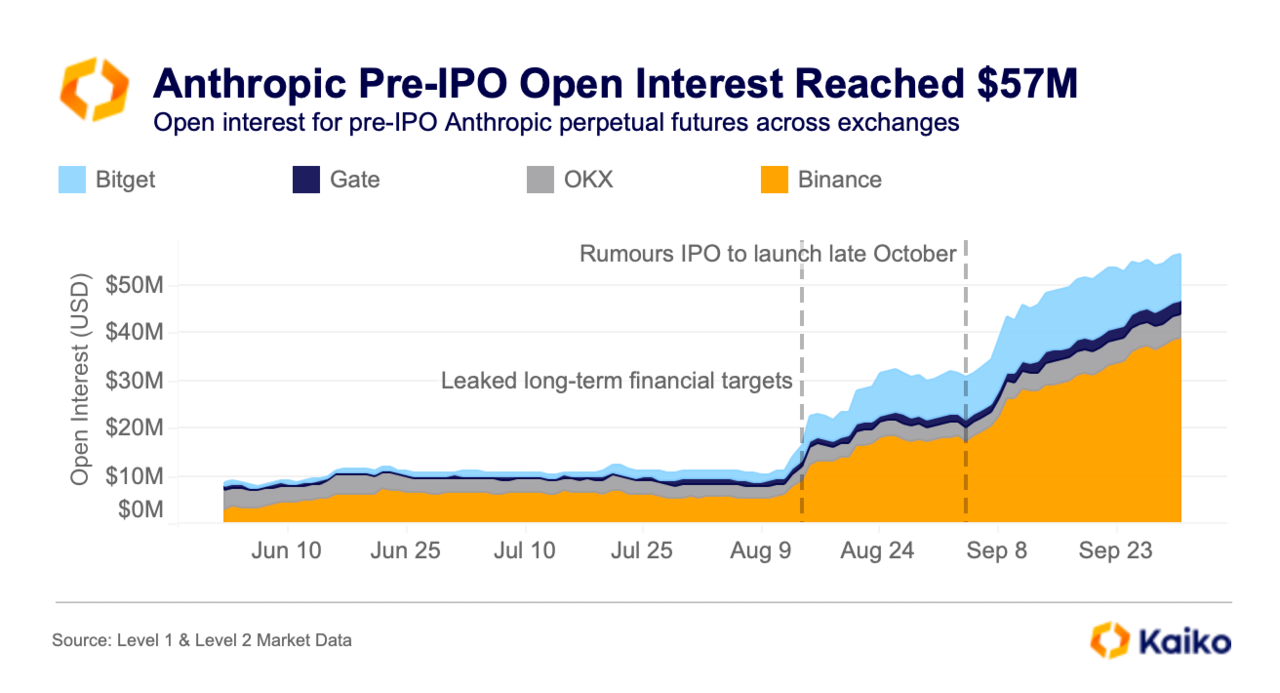
5개 거래소(바이낸스, 비트겟, 게이트, OKX)의 앤트로픽 무기한 선물 미결제약정(OI)은 6~7월 약 1100만달러 수준을 유지하다 10월 1일 5700만달러로 늘었다. 두 달 만에 5.1배 증가한 수치다. 조사 대상 플랫폼의 앤트로픽 상장 전 무기한 선물 미결제약정 가운데 바이낸스가 차지하는 비중은 68%다.
미결제약정은 11월 상장 보도가 나오기 전인 8월부터 늘기 시작했다. 공개된 주가가 없는 상황에서 이 무기한 선물 시장은 공개 거래를 통해 앤트로픽의 가치가 형성되는 몇 안 되는 곳이다. 미결제약정 증가는 해당 가격을 뒷받침하는 자금이 늘고 있다는 의미다.
거래소마다 다른 앤트로픽 상장 전 무기한 선물 가격
일반적인 무기한 선물 시장은 펀딩비 지급을 통해 현물시장과 가격을 맞춘다. 가격이 더 높은 쪽의 포지션을 보유한 트레이더가 반대쪽에 펀딩비를 지급하는 방식이다. 상장 전 기업에는 현물시장이 없으므로 각 거래소가 자체 기준가격을 산정한다. 펀딩비 역시 비활성화되거나 고정돼 있다. OKX와 비트겟은 0%, 바이낸스는 8시간마다 0.005%다. 따라서 거래소들의 가격을 하나로 수렴시킬 장치가 없다.
계약 설계에는 두 가지 리스크가 더 있다. 첫째, 가격 산정에 잠정 주식 수를 사용한다. 바이낸스는 주식 수를 10억 주로 가정하므로 가격이 2042달러라면 기업가치는 2조400억달러가 된다. OKX는 6월 30일 계약을 10대 1로 조정한 뒤 주식 수를 100억 주로 가정하고 있다. 앤트로픽이 실제 주식 수를 공개하면 다시 조정할 예정이다. 둘째, 대부분의 거래소는 상장 시 계약을 일반 주식 무기한 선물로 전환하지만, 상장이 연기되면 각자 정한 규칙에 따라 정산한다.
이러한 특성 덕분에 상장 전 기업가치에 투자하는 수단으로 계약을 활용할 수 있다. 다만 트레이더가 보는 가격은 이용하는 거래소에 따라 달라진다.
거래소별 가격은 여러 차례 두 그룹으로 갈렸다. 7월까지 바이낸스와 후오비는 전체 5개 거래소 가격의 중앙값보다 2~3% 낮게 거래됐고, OKX는 최대 3.5% 높았다. 8월 말부터는 OKX와 게이트의 가격이 앞서 나가면서 10월 1일 중앙값 대비 각각 3.1%, 2.8% 높아졌다. 6월 이후 최고가와 최저가 거래소 간 격차의 중앙값은 3.5%였으며, 격차가 좁혀져도 오래 유지되지 않았다.
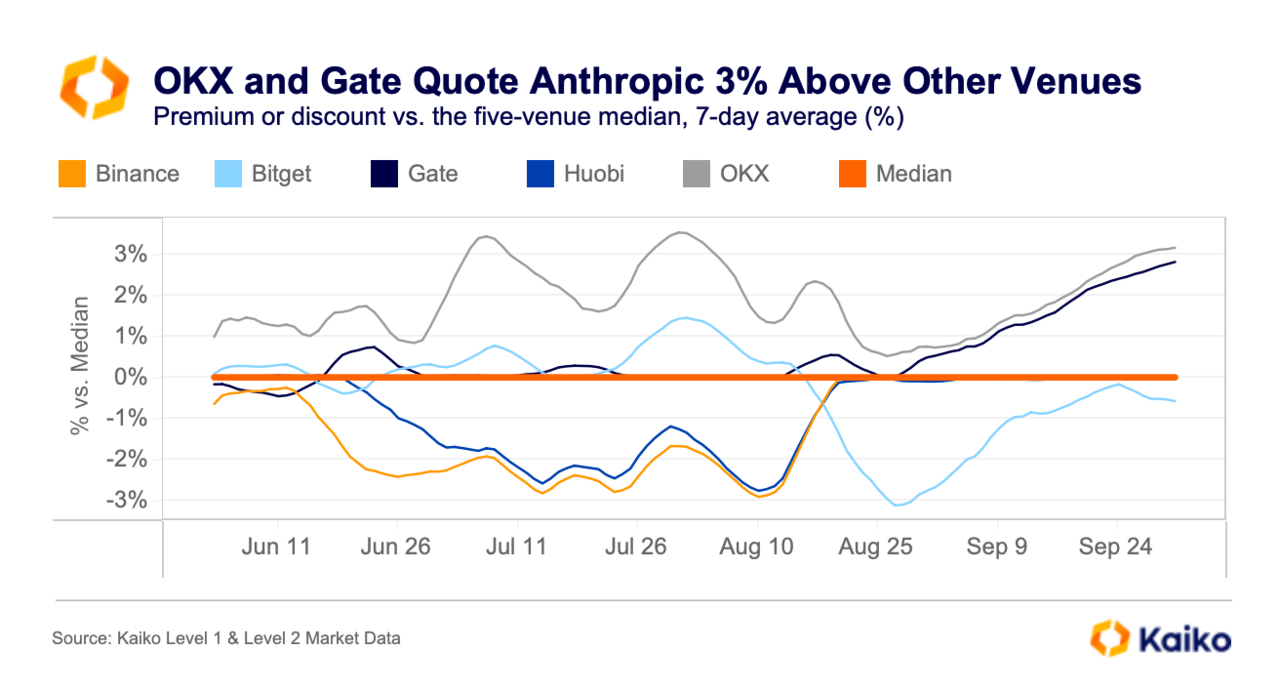
이 격차가 중요한 이유는 앤트로픽 무기한 선물에 단일한 가격이 없기 때문이다. 10월 1일 바이낸스 가격에 따른 앤트로픽의 기업가치는 2조400억달러, OKX는 2조1100억달러였다. 무기한 선물 가격을 시장의 기업가치 평가로 인용한다면 어느 거래소를 기준으로 삼느냐에 따라 약 650억달러의 차이가 날 수 있다. 중앙값은 적정가치가 아닌 참고 기준이지만, 가격 격차는 실제로 존재하며 4개월간 지속됐다.
트레이더 입장에서는 거래소 선택이 진입 가격을 결정한다. 현재 OKX나 게이트에서 롱 포지션을 개설하려면 바이낸스, 비트겟, 후오비에서 동일한 투자 규모의 포지션을 취할 때보다 약 3% 더 높은 가격을 지불해야 한다. 스페이스X 사례처럼 상장 시 거래소별 가격이 수렴하면 주가가 어느 수준에서 거래되든 이 프리미엄은 사라진다.
스페이스X 무기한 선물 미결제약정, 상장 전 3주 동안 11배 증가
스페이스X의 상장 전 시장에서 가장 두드러진 점 중 하나는 IPO 세부 내용이 공개된 뒤 미결제약정과 거래량 증가세가 급격히 빨라졌다는 것이다. 2026년 6월 3일, 회사가 공모가 135달러를 목표로 하며 6월 12일 나스닥에서 거래를 시작할 것이라는 보도가 나왔다. 이날부터 상장 전 시장은 빠르게 성장했다.
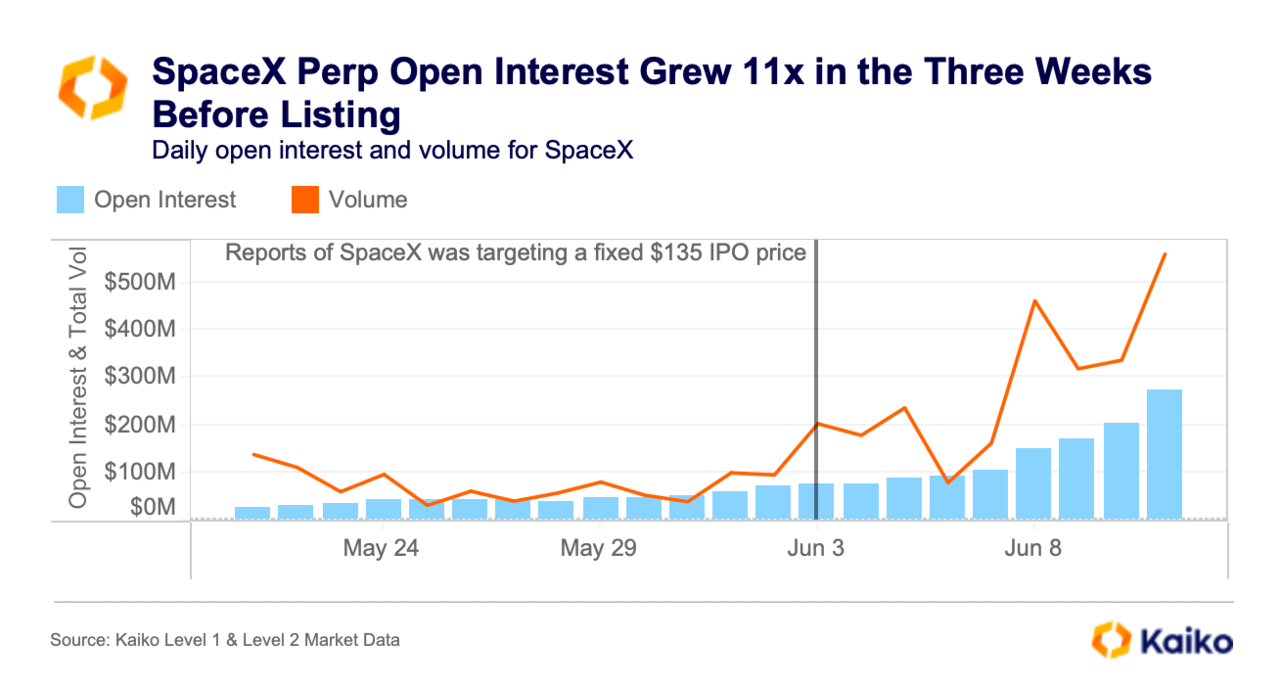
스페이스X 무기한 선물 미결제약정은 5월 21일 2400만달러에서 6월 11일 2억7100만달러로 늘었다. 증가분의 절반 이상은 6월 3일 보도로 공모가가 제시된 뒤인 마지막 일주일에 발생했다. 이는 확정된 일정이 막연한 관심을 실제 포지션으로 전환하는 계기가 됐음을 시사한다.
앤트로픽은 아직 그 단계에 이르지 않았다. 미결제약정 5700만달러는 스페이스X 상장 전날 수준의 약 21%다. 앤트로픽 무기한 선물 시장이 어떻게 움직일지는 알 수 없지만, 스페이스X 사례는 상장일이 확정되면 관심이 급증할 수 있음을 보여준다.
앤트로픽과 마찬가지로 자금 대부분은 한 거래소에 집중됐다. 카이코 데이터에 따르면 스페이스X 상장 전날 바이낸스의 미결제약정은 2억2100만달러로 전체의 82%를 차지했다. 두 사례 모두 바이낸스가 상장 전 거래 수요의 중심이었다.
거래량을 보면 거래가 가장 활발했던 시점을 알 수 있다. 5월 말 3000만~1억4000만달러 범위였던 일일 거래량은 6월 11일 5억5800만달러로 늘었다. 상장 당일에는 계약이 더 높은 레버리지 한도를 적용하는 일반 주식 무기한 선물로 전환되면서 90억달러로 급증했다. 스페이스X 무기한 선물 거래 대부분은 상장 이후에 이뤄졌다. 앤트로픽에서도 각 거래소의 계약 전환 방식에 주목해야 하는 이유다.
스페이스X 거래소별 가격, 주식 상장 후에야 수렴
현재 앤트로픽에서 나타나는 거래소 간 가격 격차는 스페이스X 상장 전에도 존재했다. 바이낸스, OKX, 비트겟, 게이트, 후오비의 스페이스X 무기한 선물 가격은 주식 거래가 시작되기 직전까지 서로 차이를 보였다.
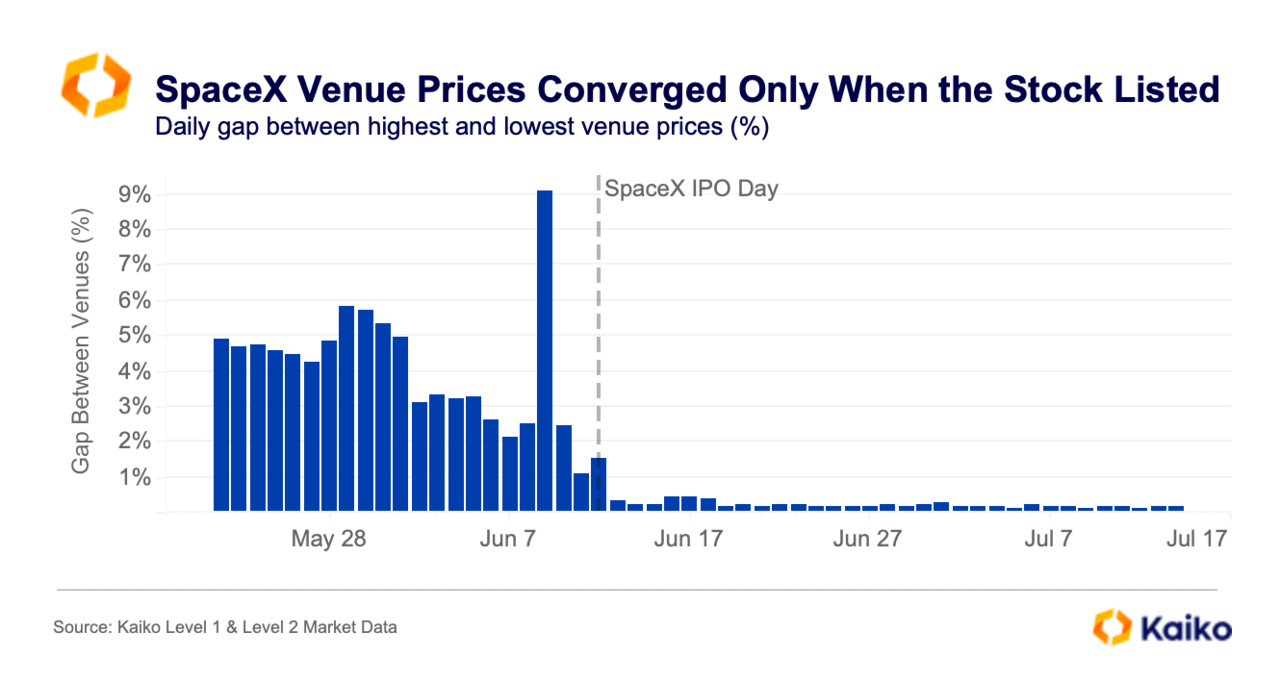
위 차트는 바이낸스, OKX, 비트겟, 게이트, 후오비 가운데 스페이스X 무기한 선물 가격이 가장 높은 거래소와 가장 낮은 거래소의 일별 격차를 보여준다. 격차는 가격 중앙값 대비 비율로 표시했다. 예를 들어 최고가가 103달러, 최저가가 99달러이고 중앙값이 100달러라면 격차는 4%다. 상장 전에는 격차의 변동 폭이 컸다. 각 거래소가 서로 다른 방식으로 자산 가격을 추적한다는 점에서 예상할 수 있는 현상이다. 격차가 가장 컸던 날은 2026년 6월 9일로, 거래소들이 서로 다른 시점에 기준지수를 낮추면서 9.1%까지 벌어졌다. 앤트로픽의 가격 격차는 2026년 10월 1일 약 3.4%로, 스페이스X 상장 약 일주일 전과 비슷했다. 앤트로픽 IPO가 이들 시장에 미칠 영향은 불확실하다. 다만 스페이스X 사례는 거래소들이 상장을 준비하고 실제 주가에 맞춰 가격을 조정하는 과정에서 변동성이 커질 수 있음을 시사한다.
상장 전 무기한 선물 가격은 공모가보다 상장 첫날 종가를 반영
스페이스X 무기한 선물은 공식 공모가보다 상장 첫날 주가를 더 정확히 예측했다. 아래 차트는 5월 21일부터 6월 13일까지 거래소별 스페이스X 무기한 선물 가격의 시간대별 중앙값을 추적하고, 이를 공모가 135달러 및 상장 첫날 종가 161달러와 비교한 것이다.
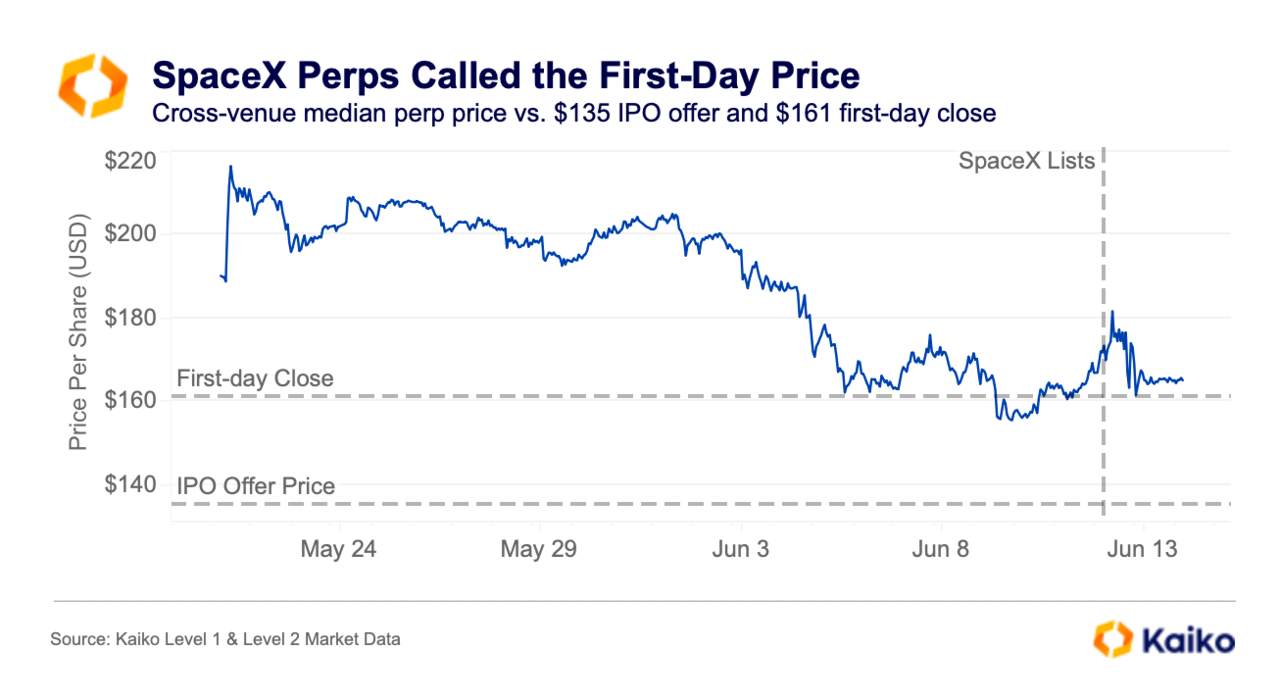
6월 11일 무기한 선물 가격은 공모가보다 약 23~27% 높았다. 이러한 프리미엄이 반영된 가격은 공모가 자체보다 실제 주가를 더 정확히 예측했다. 스페이스X는 6월 12일 161달러에 마감했고, 무기한 선물도 이 가격과의 차이가 0.3% 이내인 수준에서 당일 거래를 마쳤다. 주식 거래가 시작되자 무기한 선물에 기준으로 삼을 실제 가격이 생겼고, 거래소별 가격도 빠르게 이에 맞춰졌다. 앤트로픽의 상장 전 시장도 비슷한 경로를 따를 수 있다. 실제 주가를 기준으로 하는 일반 앤트로픽 무기한 선물로 전환되면 거래소별 가격이 수렴할 수 있다.
결론
각 거래소의 잠정 주식 수를 기준으로 앤트로픽 상장 전 무기한 선물 가격에 반영된 기업가치는 이미 2조400억~2조1100억달러다. 보도된 IPO 목표 기업가치인 1조8000억~2조달러와 비슷하거나 소폭 높은 수준이다. 다만 5개 거래소의 가격은 약 3% 차이가 나며, 이를 좁힐 장치는 없다. 스페이스X 사례는 실제 주가가 형성된 뒤에야 격차가 좁혀지고, 상장 직전 몇 주 동안 미결제약정이 가장 빠르게 늘어나며, 무기한 선물이 공모가보다 상장 첫날 거래 가격을 더 정확히 예측할 수 있음을 보여준다. 보도대로 11월 중순~말 상장을 목표로 한다면, 앞으로 몇 주 동안 앤트로픽 미결제약정이 급증할 가능성이 크다. 이들 시장이 스페이스X 때처럼 앤트로픽의 상장 첫날 가격도 비슷한 정확도로 예측할 수 있을지 시험대에 오를 전망이다.


0
카이코 리서치(Kaiko Research)
연구원(Researcher)
카이코 리서치(Kaiko Research)의 리서치홈입니다.
카이코 리서치(Kaiko Research)님의 다른 리서치
더보기안내사항
- (주)토큰포스트에서 제공하는 리서치에 대한 저작권 및 기타 지적재산권은 (주)토큰포스트 또는 제휴 파트너에게 있으며, 이용자를 위한 정보 제공을 목적으로 합니다.
- 작성된 내용은 작성자 본인의 견해이며, (주)토큰포스트의 공식 입장이나 의견을 대변하지 않습니다.
- (주)토큰포스트는 리서치 및 관련 데이터를 이용한 거래, 투자에서 발생한 어떠한 손실이나 손해에 대해서 보상하지 않습니다.
- 가상자산은 고위험 상품으로써 투자금의 전부 또는 일부 손실을 초래 할 수 있습니다.
마켓 카테고리 리서치
더보기


리서치 삭제
글 삭제 후 복구가 불가능 합니다. 삭제하시겠습니까?



 0