반도체 업황 개선, 삼성전자 2026년 실적 전망 긍정적 기대
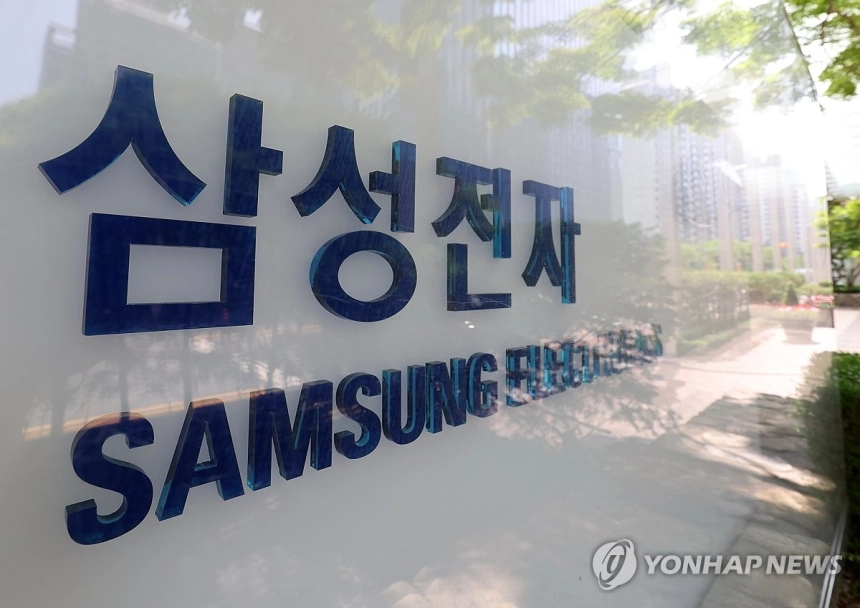
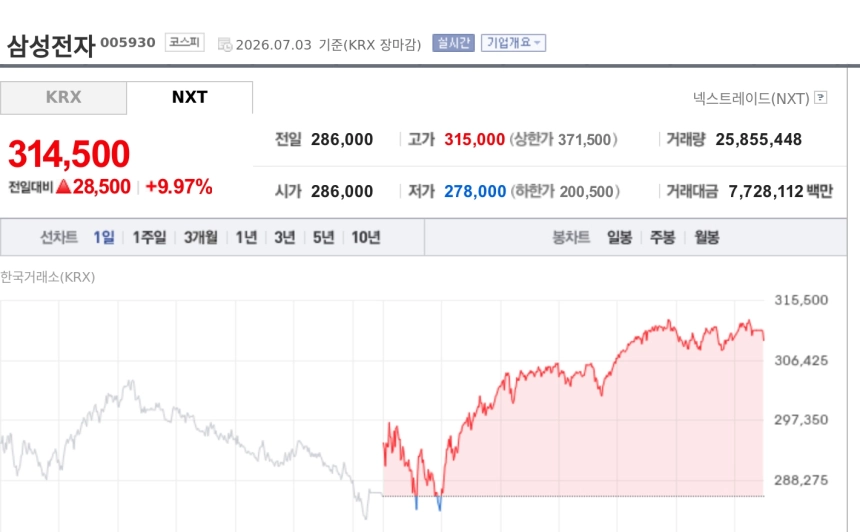
삼성전자의 2026년 2분기 실적이 반도체 업황 개선으로 시장 기대에 부합할 전망이라고 삼성증권이 진단했다. 특히 메모리 반도체 가격 상승이 이익 증가에 주요 역할을 할 것으로 보인다.
마켓·테크 토큰포스트
토큰포스트00
삼성전자의 2026년 2분기 실적이 반도체 업황 개선으로 시장 기대에 부합할 전망이라고 삼성증권이 진단했다. 특히 메모리 반도체 가격 상승이 이익 증가에 주요 역할을 할 것으로 보인다.
토큰포스트한국투자증권은 셀트리온의 실적 개선에도 불구하고 제약·바이오 업종 전반의 투자심리 부진을 반영해 목표주가를 26만원으로 하향 조정했습니다.
토큰포스트삼성전자의 2분기 실적 발표를 앞두고 반도체 대형주를 중심으로 시장의 기대와 불안이 엇갈리고 있다. 외국인 자금 흐름과 환율도 변수로 작용할 전망이다.
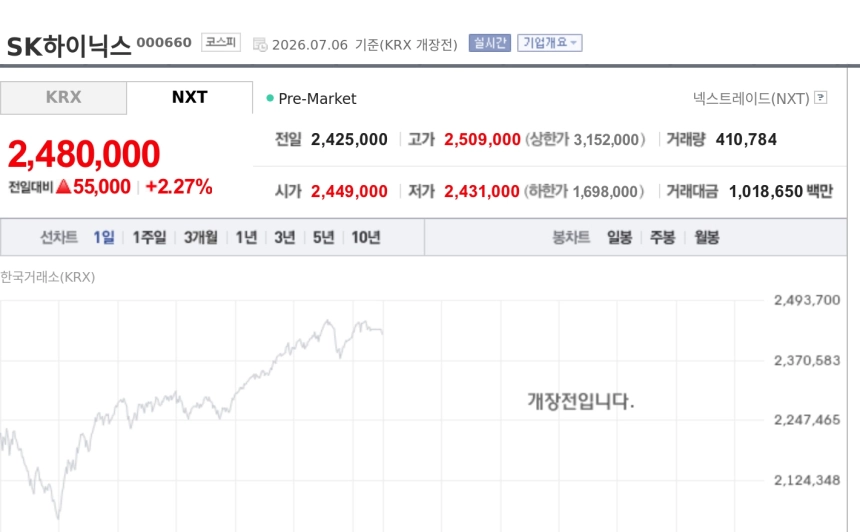
토큰포스트SK하이닉스가 미국 나스닥 ADR 상장 기대를 바탕으로 강세를 나타내고 있다. 미국 투자자 접근성 확대와 AI용 HBM 성장성, 마이크론 대비 저평가 해소 기대가 주가를 밀어올리는 배경으로 꼽힌다.
 김서린 기자
써클의 주가가 하루 만에 17.5% 급락하며 4개월 만에 최저치를 기록했다. 이는 새로운 스테이블코인 Open USD의 출격으로 인해 써클의 USDC 중심 비즈니스 모델이 구조적 위협을 받았기 때문이다. 써클은 독점 해자를 지키기 위해 전략적 대응을 모색해야 할 상황이다.
 정민석 기자
비트마인 이머전 테크놀로지스(BMNR)의 주가가 최근 소폭 상승했지만, 지난 1년간의 하락 수준에서 벗어나지 못하고 있다. 대규모 이더리움 보유로 인한 미실현 손실 우려가 투자 심리를 압박하며, 운영 소식과 신기술 발표도 없는 상황이다.
 이도현 기자
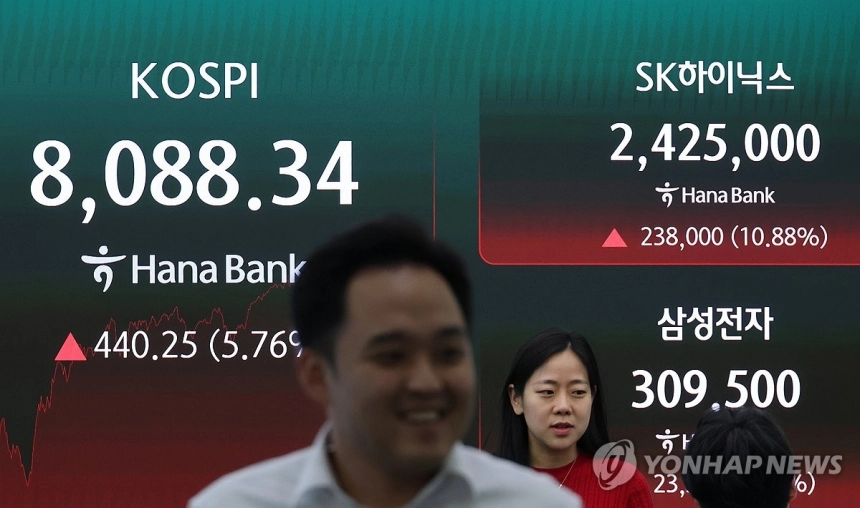
코스피가 8000선을 회복했지만 시가총액 1조원 이상 종목 수는 오히려 줄어든 것으로 나타났다. 삼성전자와 SK하이닉스 등 대형 반도체주 중심의 상승세가 이어지면서 지수와 종목 확산 간 괴리가 커졌다는 분석이다.
 유서연 기자
골드그룹 마이닝이 4대1 주식 병합을 통해 주가 요건을 맞추고 NYSE American 상장을 추진한다고 밝혔다.<br /> 골드 리소스와 합병 및 자산 확대 기대 속 상장 승인과 주가 안정성이 변수로 꼽힌다.
 김민준 기자
다이너스티 골드가 이사진과 자문단에 225만주 규모 스톡옵션을 부여하며 성과 연동 보상 체계를 강화한다고 밝혔다.<br /> 아이비 총 CEO는 장기 주주가치 제고와 핵심 인력 결속을 위한 전략이라고 설명했다.
김민준 기자다이너스티 골드가 캐나다 선더클라우드 프로젝트에서 고품위 금 시추 성과와 20만 온스 자원을 기반으로 확장에 속도를 내고 있다고 전했다.<br /> 자금 350만 달러 이상을 확보한 가운데 노천 채굴 가능성과 자원 확대 기대가 커지고 있다고 밝혔다.
김민준 기자