[특징주] SK텔레콤, 실적 회복·AI 데이터센터 기대에 강세
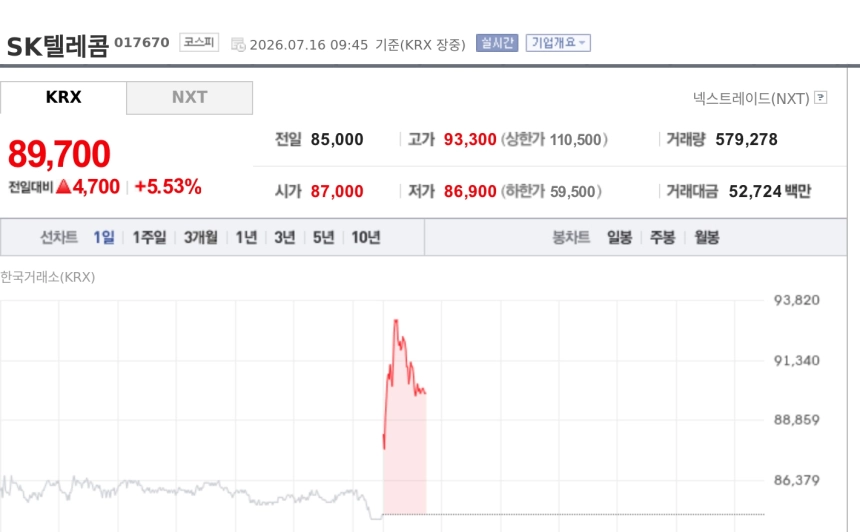
SK텔레콤이 2분기 실적 정상화 전망과 AI 데이터센터 사업 기대를 바탕으로 장 초반 강세를 보이고 있다.
마켓·경제 유서연 기자
01
SK텔레콤이 2분기 실적 정상화 전망과 AI 데이터센터 사업 기대를 바탕으로 장 초반 강세를 보이고 있다.
유서연 기자KB증권이 제주항공의 2분기 실적이 적자로 전환할 것으로 예측하며 목표주가를 4,800원으로 lowered한다. 일본과 동남아 노선의 업황 악화가 주요 원인으로 분석된다.
 토큰포스트
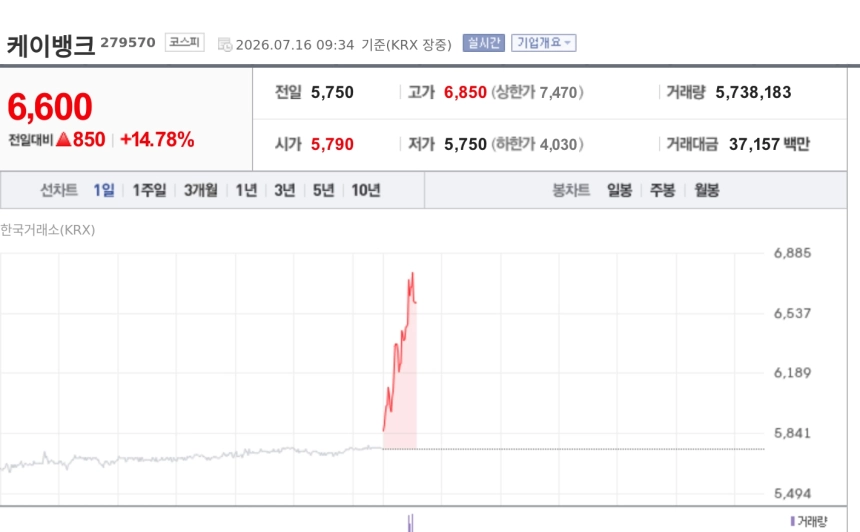
국내 증시가 AI·반도체 중심 차익실현 매물에 급락하는 가운데, 고배당과 밸류업 기대를 갖춘 은행주가 방어주로 부각되며 강세를 보이고 있다.
 손정환 기자
삼성증권은 LG유플러스의 2분기 실적이 시장 예상치에 부합하거나 소폭 웃돌 것으로 내다봤다. 인공지능 데이터센터 성장과 주주환원 확대가 기업가치 재평가로 이어질 수 있다고 평가했다.
토큰포스트16일 코스피와 코스닥 모두 하락세를 보이고 있으며, 외국인의 매도세가 두드러진다. 삼성전자와 SK하이닉스 등 주요 종목의 하락이 눈에 띈다.
 강수빈 기자
KB증권이 LG이노텍을 '매수' 추천하며 2분기 실적이 예상치를 크게 웃돌 것으로 전망했다. AI 우려에도 불구하고 수익성 개선과 신제품 효과로 전문가들은 성장 가능성을 긍정적으로 평가 중이다.
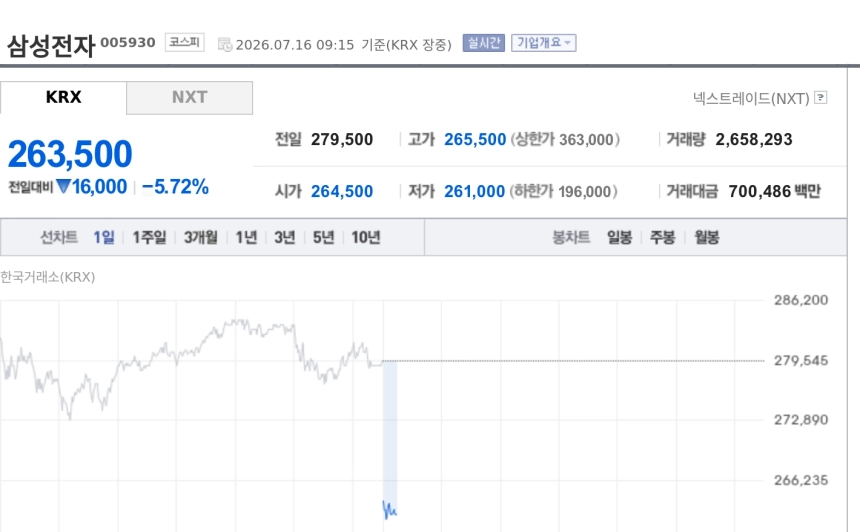
토큰포스트미국 증시에서 마이크론 등 메모리 반도체주가 급락한 영향으로 삼성전자가 장 초반 5%대 하락세를 보이고 있다.
 김서린 기자
보야 인베스트먼트가 7월 분배금을 공개하며 월별 고정 배당 정책을 유지한다고 밝혔다.<br /> 배당 대부분이 자본이익에 의존해 시장 하락 시 지속 가능성 우려가 제기된다고 전했다.
 김민준 기자
한국투자증권은 SK텔레콤의 통신 본업 회복과 AI 데이터센터 사업 확대가 기업가치 핵심 동력이 될 것으로 분석했다. SK텔레콤의 AI DC 매출은 2030년 1조2천억원까지 성장할 전망이다.
토큰포스트미국 물가 둔화가 코스피 상승을 이끌었으나, 미국 반도체주 약세로 코스피 변동성이 커질 가능성이 있다. 외국인의 대량 순매수가 주목 받는다.
토큰포스트