신한투자증권, 현대차 목표주가 78만원으로 하향... 하반기 반등 가능?
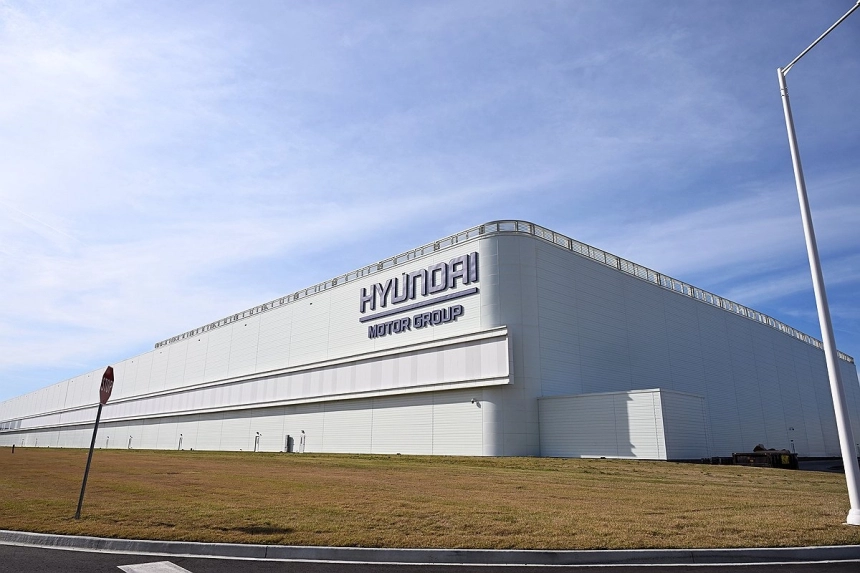
신한투자증권이 현대차의 목표주가를 80만원에서 78만원으로 하향 조정하며, 단기 실적 부담에도 하반기 주가 반등 가능성을 제시했다.
마켓·경제 토큰포스트
토큰포스트00
신한투자증권이 현대차의 목표주가를 80만원에서 78만원으로 하향 조정하며, 단기 실적 부담에도 하반기 주가 반등 가능성을 제시했다.
토큰포스트국내 증시 거래대금이 40% 증가하며 주요 증권사들이 2026년 2분기에 예상보다 높은 실적을 기록할 것으로 전망된다. 특히 미래에셋증권과 한국금융지주가 주목받고 있다.
토큰포스트SK하이닉스가 나스닥에 상장하며 약 40조원의 자금을 조달, AI 반도체 시장 대응을 위한 대규모 투자를 진행할 계획이다.
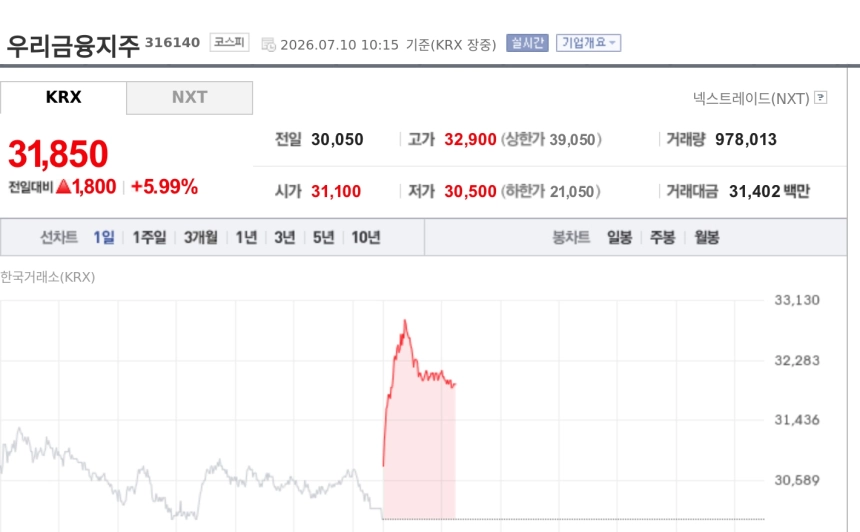
토큰포스트우리금융지주가 장 초반 6% 안팎 강세를 보이는 등 은행주 전반이 오르고 있다. 2분기 호실적 기대와 4대 금융지주의 상반기 사상 최대 순이익 전망, 금리 상승에 따른 순이자마진 개선 기대가 주가를 밀어 올리는 모습이다.
 유서연 기자
삼성증권은 영원무역의 매수 의견과 12만원 목표 주가를 유지하며 실적 대비 주가가 저평가되고 있다고 전했다.
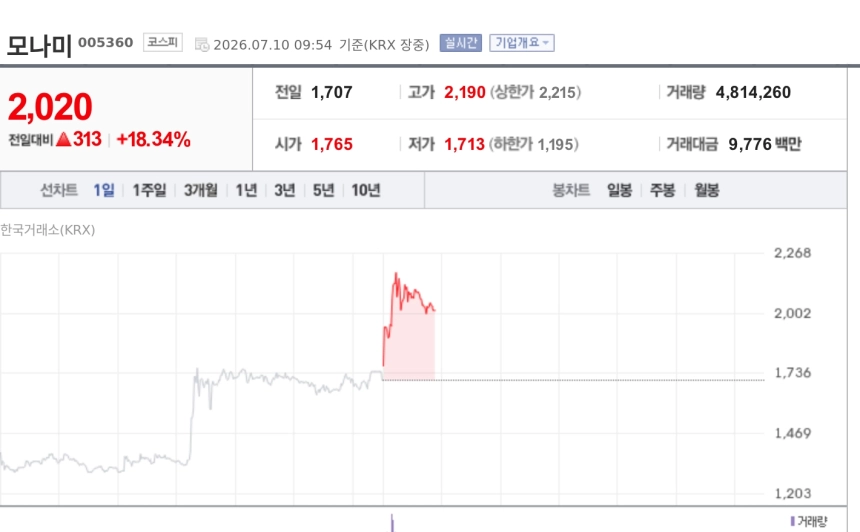
토큰포스트모나미가 코스피 시가총액 상장유지 기준 강화 이후 소액주주 매수세가 몰리며 장 초반 급등하고 있다. 상장폐지 요건 회피 기대가 주가를 끌어올린 것으로 풀이된다.
 손정환 기자
한화솔루션의 2분기 영업이익이 태양광 사업 개선으로 시장 예상치를 29% 웃돌 것으로 예상된다. 태양광 모듈 가격 상승과 미국 시장 재편이 주된 요인이다.
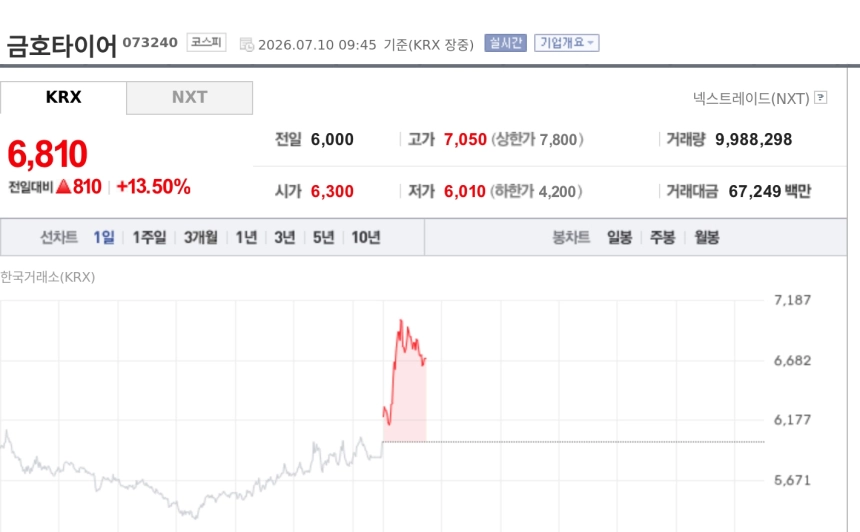
토큰포스트금호타이어가 정부의 호남권 반도체 메가 클러스터 조성 계획에 따라 광주공장 부지 가치가 재조명되면서 장 초반 강세를 보이고 있다. 시장에서는 장기간 지연된 광주공장 이전과 부지 개발 사업이 이번 프로젝트를 계기로 속도를 낼 수 있다는 기대가 주가에 반영된 것으로 보고 있다.
 김서린 기자
IBK투자증권은 덕산네오룩스의 OLED 소재 수익성 개선을 반영하여 목표주가를 상향 조정했다. 스마트폰 신모델 출시에 따른 매출 증가도 기대된다.
토큰포스트10일 코스피와 코스닥 지수 모두 상승세를 보이고 있다. 코스피는 외국인 매도에도 불구하고 개인과 기관의 매수로 2.44% 상승했으며, 코스닥도 외국인과 기관의 매수세로 2.98% 상승했다.
 강수빈 기자