




 구글에서 선호하는 출처로 추가
 김민준 기자
미국 국채 2년물 수익률이 4.76%를 기록한 가운데 10년물은 4.93%, 30년물은 5.34%까지 올라 장기물 수익률이 단기물보다 높은 흐름이 나타났다. 연방준비제도의 금리 인상 이후 단기 금리 경로와 장기 물가·재정 위험이 만기별 금리에 다르게 반영된 모습이다.
미국 재무부에 따르면 9월 18일 2년물 국채 수익률은 4.76%였다. 같은 날 10년물과 30년물 수익률은 각각 4.93%, 5.34%로 집계됐다.
미 연방준비제도는 9월 16일 연방기금금리 목표 범위를 3.75~4.00%로 0.25%포인트 인상했다. 이번 결정은 12대 0 만장일치로 이뤄졌다.
연준은 인플레이션이 여전히 높은 수준이라며 물가를 2% 목표로 되돌리기 위한 조치라고 밝혔다. 정책금리에 민감한 2년물 수익률은 향후 금리 경로에 대한 시장 기대를 반영하는 대표적인 지표다.
물가도 긴축 기조를 뒷받침했다. 미국 노동통계국은 8월 소비자물가지수(CPI)가 전년 동월 대비 3.4% 상승했다고 발표했고, 식품과 에너지를 제외한 근원 CPI는 2.4%, 전월 대비 CPI 상승률은 0.4%로 집계됐다.
헤드라인 물가와 근원 물가 모두 연준의 2% 목표를 웃돌았다. 이에 따라 시장에서는 단기 금리가 연준의 정책 경로를, 장기 금리는 물가와 재정 부담을 함께 반영하는 구조가 이어졌다.
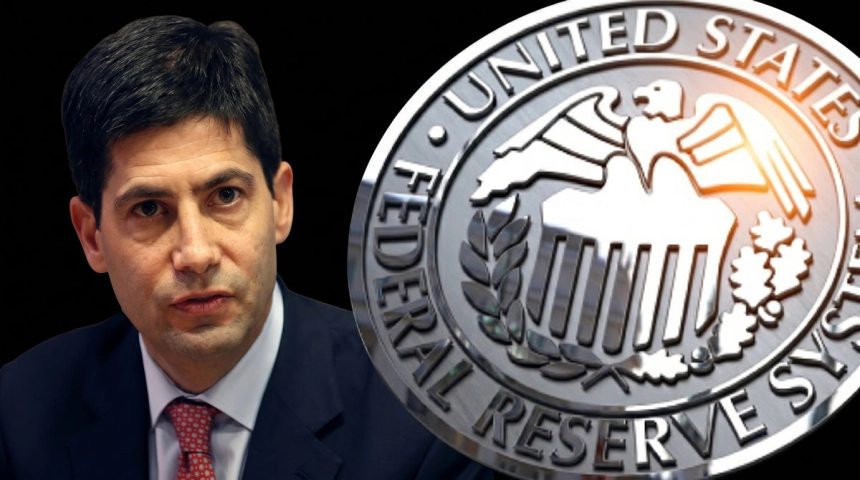
케빈 워시(Kevin Warsh) 미국 연방준비제도 의장은 8월 28일 잭슨홀 연설에서 "인플레이션이 2% 목표를 웃돌고 있다"고 밝혔다. 워시 의장은 단기 금리가 통화정책의 주요 수단이라고 설명했지만, 특정 만기 국채로 자금이 이동했다는 내용은 언급하지 않았다.
장기물 금리는 정책금리뿐 아니라 인플레이션 전망, 국채 발행량, 기간 프리미엄, 재정 우려에도 영향을 받는다. 장기금리 움직임이 연준의 금리 인상만으로 설명되기 어렵다는 본지의 앞선 분석도 이 같은 만기별 차이를 짚었다.
미 재무부는 9월 9일부터 10~30년물 국채를 대상으로 한 유동성 지원 바이백 규모를 회당 최대 2억달러(약 2774억원)에서 최소 4억달러(약 5548억원)로 확대했다. 재무부는 장기물 시장에 더 많은 유동성을 공급하기 위한 조치라고 설명했다.
바이백은 재무부가 시장에서 기존 국채를 사들여 유통 물량과 만기 구성을 관리하는 방식이다. 이번 조치는 장기물 시장의 유동성 여건을 보완하려는 수단으로 제시됐지만, 금리 방향을 직접 결정하는 정책은 아니다.
장기물 수익률이 단기물보다 높은 만큼 시장은 연준의 단기 정책금리 경로와 장기 물가·재정 위험을 서로 다르게 반영하고 있다. 다만 이 흐름만으로 투자자들이 실제로 단기 국채로 자금을 옮겼다고 단정할 수는 없다.
미국 재무부가 공개한 자료는 만기별 금리 수준을 보여주지만 투자자별 매매 흐름이나 보유 비중은 제공하지 않는다. 단기 국채로의 자금 유입 규모도 공식 자료에서 확인되지 않았다.
국내 투자자에게는 미국 금리와 달러 유동성이 국내 증시와 가상자산 시장의 위험자산 선호에 영향을 줄 수 있는 변수다. 그러나 이번 국채 수요 변화가 비트코인(BTC) 등 가상자산 가격에 미친 직접적인 영향은 확인되지 않았다.
앞으로는 CPI와 연준 인사 발언, 2년물과 10년물 간 금리 차이, 재무부의 장기물 바이백 집행 규모를 함께 확인해야 한다.


댓글0
첫 댓글을 남겨 보세요.