




 구글에서 선호하는 출처로 추가

 서지우 기자
니어프로토콜(NEAR) 가격이 9월 2달러대 초반에서 5달러대 중반으로 오르면서 하이퍼리퀴드 최대 NEAR 숏 포지션의 미실현 손실이 1283만달러(약 174억원)로 집계됐다. NEAR 고래 포지션의 명목 규모는 숏보다 롱이 컸다.
Crypto Briefing은 9월 30일 기준 하이퍼리퀴드 최대 NEAR 숏 포지션이 약 2278만달러(약 308억원) 규모이며, 미실현 손실은 약 1283만달러라고 보도했다. 해당 포지션의 레버리지는 3배였다.
최대 롱 포지션은 약 3087만달러(약 418억원) 규모로 집계됐다. 미실현 이익은 1713만~1755만달러(약 232억~238억원)였다. 개별 최대 포지션만 비교하면 롱의 명목 규모와 평가손익이 모두 숏보다 컸다.
NEAR 가격은 9월 17일 종가 2.87달러에서 9월 30일 5.35달러로 올랐다. 9월 한 달 초반 2달러대 초반이던 가격이 월말 5달러대 중반까지 상승한 구간과 대형 숏 포지션의 손실 확대 시점이 겹쳤다.
숏 포지션의 손실은 한 지갑에만 집중되지 않았다. 0xfe7c…와 0xdd53… 주소는 합산 약 431만 NEAR를 숏으로 보유했고, 9월 27일 기준 두 주소의 미실현 손실은 합쳐 2500만달러(약 339억원)를 웃돌았다. 각 주소의 손실도 1200만달러를 넘었다.
하이퍼리퀴드의 NEAR 무기한 선물 미결제약정도 9월 23~30일 약 3억4500만달러(약 4671억원)에 도달했다. 미결제약정은 아직 청산되지 않은 선물 계약의 총규모를 뜻하며, 이 수치만으로 롱과 숏 중 어느 쪽이 유리한지는 판단할 수 없다.
무기한 선물은 만기가 없는 파생상품이다. 하이퍼리퀴드 이용자는 유에스디코인(USDC)을 담보로 가격 상승 또는 하락에 대응하는 포지션을 설정하며, 펀딩비와 레버리지 조건에 따라 손익과 청산 위험이 달라진다.
전체 고래 포지션에서는 숏 우위가 나타났다. 전체 숏 비중은 53.33%였지만, NEAR만 보면 롱 포지션이 8043만달러(약 1089억원), 숏 포지션이 5916만달러(약 801억원)로 롱 쪽 명목 자금이 더 컸다.
이는 하이퍼리퀴드 전체 상위 트레이더의 방향성과 NEAR에 배치된 자금의 방향성이 일치하지 않았다는 뜻이다. 다만 명목 포지션 규모는 실제 투자금이나 확정 손익과 같은 개념이 아니다.
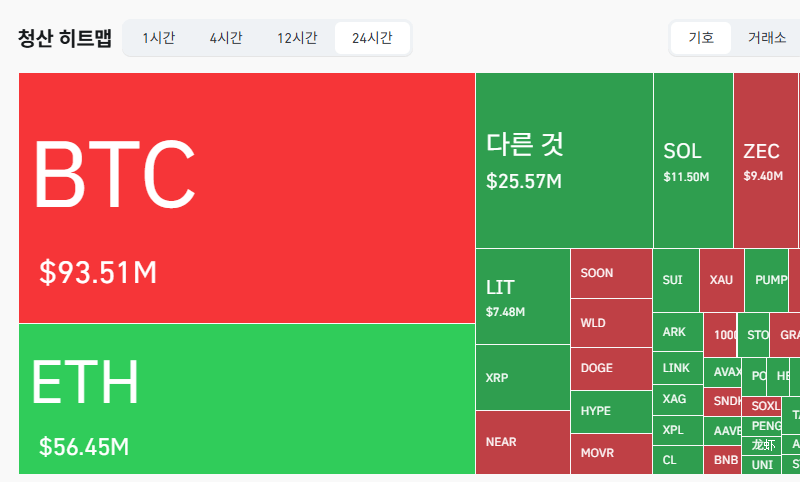
MarginPad는 9월 28일 전체 거래소의 NEAR 관련 청산액을 1700만달러(약 230억원), 청산 건수를 3350건으로 집계했다. 해당 수치는 하이퍼리퀴드 단일 시장의 숏 청산액이 아니라 여러 거래소 데이터를 합산한 값이다.
실제 청산 여부와 대형 지갑의 투자 의도, 추가 증거금 투입 여부는 공개된 수치만으로 확인되지 않는다. 미실현 손익은 포지션이 유지되는 동안 가격과 증거금, 레버리지에 따라 계속 달라질 수 있다.
본지는 앞서 하이퍼리퀴드의 MK4 주소가 NEAR 10배 롱 포지션에서 약 1755만달러(약 238억원)의 미실현 평가이익을 기록했다고 보도했다. 이번 집계에서도 최대 롱 포지션의 미실현 이익 범위가 1713만~1755만달러로 제시됐다.
국내 투자자 관점에서는 가격 상승률보다 포지션의 기준 시점과 레버리지 조건을 함께 확인할 필요가 있다. 같은 자산이라도 전체 고래 포지션과 개별 NEAR 포지션의 방향이 다를 수 있고, 미결제약정 증가는 시장 참여 규모를 보여줄 뿐 가격 방향을 확정하지 않는다.
이번 수치는 NEAR 가격 상승 구간에서 하이퍼리퀴드 숏 포지션의 미실현 손실이 확대된 사례를 보여준다. 동시에 NEAR 고래 포지션에서는 롱 명목 규모가 숏보다 컸고, 전체 거래소의 청산액은 9월 28일 기준 1700만달러로 집계됐다.


댓글0
첫 댓글을 남겨 보세요.