




 구글에서 선호하는 출처로 추가
 강이안 기자
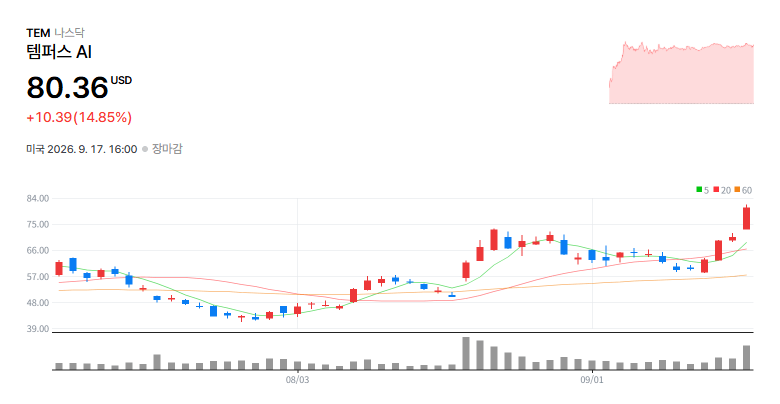
야후 파이낸스 정규장 마감 집계 기준 거래대금은 약 13억5200만달러(약 1조8522억원)였다. 주가는 15일 10.67%, 16일 1.63% 오른 뒤 상승 폭을 키웠다.
상승 배경으로는 15일 열린 모건스탠리 글로벌 헬스케어 콘퍼런스에서 공개된 진단검사 가격 관련 발언이 거론됐다. 에릭 레프코프스키(Eric Lefkofsky) 템퍼스 AI 창업자·회장·CEO는 “2027년 1월 1일부터 모든 고형암 검사를 ADLT 가격으로 운영할 예정”이라고 말했다.
레프코프스키의 발언은 미국 증권거래위원회(SEC)에 제출된 콘퍼런스 발언록에 담겼다. ADLT는 템퍼스 AI가 xT 종양검사에 적용할 가격 체계로 제시됐다.
xT 가격은 기존 리스트 가격 2923달러에서 4500달러로 오를 예정이다. 레프코프스키는 이에 따른 연간 매출·마진 효과를 8000만~1억달러(약 1096억~1370억원)로 제시했다.
액체생검 제품 xF도 가격 인상 가능성이 언급됐다. 현재 약 3200달러인 xF 가격은 2027년 하반기 7000달러대 중후반으로 오를 가능성이 있으며, 연간 매출·마진 효과는 2억5000만~3억달러(약 3425억~4110억원)로 제시됐다.
다만 xF의 FDA 승인과 가격 적용 시점은 2027년 3분기와 4분기 중 어느 때인지 정해지지 않았다. 이에 따라 xF 관련 수치는 확정된 실적이나 회사의 신규 가이던스가 아니라 발언에 담긴 예상치로 봐야 한다.
xT와 xF 효과를 합산한 3억3000만~4억달러(약 4521억~5480억원)는 회사가 새로 발표한 공식 가이던스가 아니다. 24/7 Wall St.와 Barron’s는 콘퍼런스 발언을 바탕으로 이 수치가 시장의 관심을 끌었다고 해석했다.
모건스탠리가 이날 템퍼스 AI의 투자의견이나 목표주가를 상향했다는 내용은 제시되지 않았다. 따라서 이번 주가 상승을 모건스탠리의 목표주가 조정으로 설명하기는 어렵다.
템퍼스 AI는 7월 30일 발표한 2분기 실적에서 매출 3억8250만달러(약 5240억원)를 기록했다. 매출은 전년 동기보다 22% 늘었고, 회사는 2026년 매출 가이던스를 15억9500만~16억500만달러(약 2조1852억~2조1990억원)로 상향했다.
주가 흐름은 최근 실적 개선과 진단검사 가격 조정 계획이 함께 시장의 평가 대상이 된 양상이다. 앞서 템퍼스 AI는 목표주가 상향과 암 진단 사업 재평가가 겹치며 상승한 바 있다.
이번 상승 전 16일 종가 기준 템퍼스 AI의 올해 상승률은 18.49%, 최근 한 달 상승률은 35.50%였다. 17일 상승분까지 반영하면 단기 상승 폭은 더 커졌다.
가격 조정의 실제 적용 여부는 xT의 2027년 운영 계획과 xF의 FDA 승인 및 가격 적용 일정에 달려 있다. 특히 xF는 적용 시점이 확정되지 않아 관련 매출 효과가 실제 실적에 반영되는 시기는 아직 정해지지 않았다.
템퍼스 AI는 암 진단검사와 의료 데이터 사업을 함께 운영하고 있다. 2분기 데이터·애플리케이션 부문 매출은 전년 대비 28%, 데이터 라이선싱·모델링 사업은 36% 증가했다.
향후 시장은 xT 가격 인상 계획이 실제 적용되는지와 xF 승인·가격 일정이 구체화되는지를 확인할 것으로 보인다. 회사가 제시한 가격과 매출·마진 효과가 실적과 공식 가이던스에 반영되는지가 다음 확인 지점이다.


댓글0
첫 댓글을 남겨 보세요.