




 구글에서 선호하는 출처로 추가
 김서린 기자
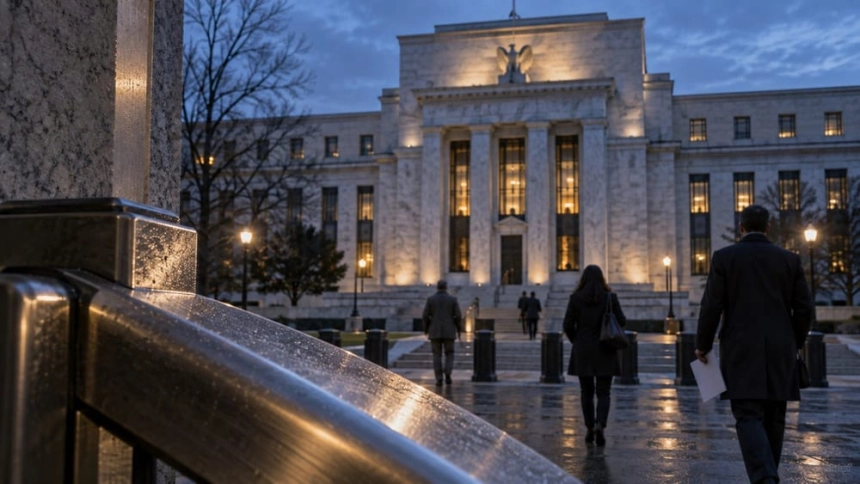
미국 국채시장의 수급 불균형이 심화될 경우 재무부와 연준이 더 강한 정책 개입에 나설 수 있다는 전망이 나왔다. 재정 우위 환경에서는 금리와 국채 수익률을 낮추기 위한 정책 대응이 시장의 핵심 변수가 될 수 있다는 분석이다.
9월 24일(현지시간) 앤서니 폼플리아노 인터뷰에서 다리우스 데일 42 매크로 설립자 겸 최고경영자는 미국 국채시장의 압박이 단순한 일시적 소음이 아니라 구조적 문제라며, 스콧 베선트 재무장관이 필요할 경우 추가 정책 수단을 동원할 수 있다고 말했다.
데일은 현재 시장 환경을 '재정 우위 체제'로 규정했다. 그는 "허세가 실패하면 예비 수단이 있다"며 연준의 준비금 관리 매입 확대, 은행 규제 완화, 수익률 상한 관리와 같은 방식이 동원될 수 있다고 설명했다.
그는 베선트 장관의 역할이 미국 정부의 조달 비용을 낮추고 재정을 뒷받침하는 데 있다고 봤다. 데일은 "그는 지금 벌어지는 일이 무엇이고, 이에 어떻게 대응하는지 가장 명확하게 전달하는 인물 중 하나"라고 평가했다.
국채시장 압박의 배경으로는 보유 주체의 변화가 제시됐다. 데일은 미국이 매년 국내총생산의 3~4%에 해당하는 자본을 외부에서 끌어와야 하는 경상수지 적자 구조에 놓여 있으며, 외국인이 국채시장의 약 30%, 민간 비은행 부문이 약 60%를 보유하고 있다고 설명했다. 민간 비은행 부문의 비중은 2021년 36%에서 크게 높아졌다는 것이다.
이런 구조에서는 국채 공급이 늘어날 때마다 투자자들이 더 높은 사전 수익률을 요구하게 된다고 지적했다. 데일은 "그가 물려받은 조건은 국채시장의 지정학적 수급 불균형"이라며 베선트 장관이 이를 인식하고 정책적으로 대응하고 있다고 말했다.
데일은 주식시장에 대해서도 강세 전망을 유지했다. 기업 이익 창출 능력과 금융 압박에 대응하는 정책 개입, 통화가치 희석이 맞물리면서 주가가 사상 최고치 부근에 머물 이유가 생긴다고 봤다. 그는 미국 증시가 향후 12~18개월 동안 의미 있는 고점을 추가로 만들 수 있다고 전망했다.
정책 논의가 공개될수록 워싱턴의 대응 가능성도 커질 수 있다는 평가도 내놨다. 데일은 재정 문제와 국채시장 불균형에 대한 대중의 이해가 높아질수록 정치권이 필요한 조치를 취할 가능성이 커진다며, "더 많은 사람이 이 문제를 알수록 책임 있는 정치인들이 적절한 행동을 할 가능성이 높아진다"고 말했다.
TokenPost AI 유의사항 TokenPost.ai 기반 언어 모델을 사용하여 작성된 기사입니다. 본문의 주요 내용이 제외되거나 사실과 다를 수 있습니다.


댓글0
첫 댓글을 남겨 보세요.